根据芝加哥商品交易所(CME)发布的数据显示,截至21日(当地时间),联邦基金利率(FFR)期货市场反映出美国联邦储备系统(美联储)在12月8日至9日的联邦公开市场委员会(FOMC)上将基准利率从当前的3.75%至4.00%上调至4.00%至4.25%的可能性为88.6%。
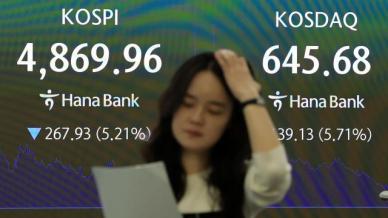
尽管美国股市大幅下跌,但加息的预期依然占主导地位。美联储理事丽莎·库克(Lisa Cook)在20日(当地时间)表示,仅靠9月的加息不足以稳定物价,并警告如果推迟加息,未来可能需要更大幅度的加息。
在18日公布的10月FOMC会议纪要中,几乎所有与会者都一致认为需要进一步加息。美联储理事克里斯托弗·沃勒(Christopher Waller)表示,依据物价走势,可能会考虑加息0.50个百分点。
国内货币政策环境对股市也不利。预计韩国央行将在26日的金融货币委员会上将基准利率从3.00%上调至3.25%。由于上个月消费者物价上涨率达到2.8%,物价压力持续,加之以半导体出口为主的经济增长势头也在扩大。
短期内,全球风险规避情绪的扩散可能导致外资流出加大。尤其在中长期内,随着经常账户盈余和韩国央行加息带来的韩元升值压力,可能会限制出口企业的盈利能力。
根据韩国央行在19日发布的《韩元升值的经济影响》报告,韩元升值1%时,外币计价的出口价格仅上涨0.22%,而换算为韩元的出口价格则预计下降约0.8%。这意味着,如果韩元持续走强,出口业绩改善对企业利润增长的推动作用可能会减弱。
分析认为,股市在短期内恢复趋势性上涨将面临困难。三星证券研究员金钟敏(Kim Jong-min)表示,如果在12月FOMC上加息力度得到明确,市场的担忧可能会有所缓解,但真正的股市复苏拐点预计将在明年下半年基准利率降息周期开始时出现。
金钟敏研究员指出:“企业的盈利基本面并未受到损害,但高利率的影响导致市盈率持续缩小。市场利率的上升提高了未来现金流的折现率,从而限制了估值的上限。”
※ 本报道经人工智能(AI)系统翻译与编辑。